


آخر تحديث: 09/07/2026 · مدة القراءة ~8 دقائق · بقلم تونغ تران، مسؤول التوريد والتصدير
أبرز النقاط
- بلغ متوسط سعر تصدير حبوب الكاجو الفيتنامية 7.11 دولار/كغ في الربع الثاني 2026 — أعلى مستوى في 24 شهراً
- حجم W180 يقود النمو بنسبة +22.3% على أساس سنوي؛ W240/W320 مستقر؛ الكسور والحبوب الصغيرة في تراجع
- الطلب الأمريكي +21.7% منذ بداية العام؛ سنغافورة كمركز إعادة تصدير +68.8%؛ الشرق الأوسط متقلب
- احتمال 55% لاستمرار شح المعروض حتى نهاية الربع الثالث؛ 35% لتخفيف الأسعار مع المحصول الجديد في الربع الرابع؛ 10% لصدمة خارجية
- الاستراتيجية الموصى بها للأغلبية: توزيع الشراء 40/30/30 عبر عدة مراحل
المحتويات
ما هو سعر الكاجو الفيتنامي في الربع الثاني 2026؟
بلغ متوسط سعر تصدير حبوب الكاجو الفيتنامية 7.11 دولار للكيلوغرام في الربع الثاني 2026 — أعلى مستوى في 24 شهراً. يمثل هذا الرقم زيادة تدريجية بنسبة 13.4% مقارنة بأدنى مستوى في الربع الثالث 2024 (6.27 دولار/كغ)، مدفوعاً بشح المعروض من الكاجو الخام وانضباط الإنتاج الفيتنامي وتعافي الطلب العالمي.
هذه ليست قفزة مضاربية قصيرة الأمد. البيانات الأسبوعية للجمارك الفيتنامية على مدى 24 شهراً تُظهر ارتفاعاً متدرجاً ومستداماً، وليس فجوة صعودية على طريقة الفقاعات.
المراحل الثلاث:
| الفترة | متوسط السعر (دولار/كغ) | الخصائص |
|---|---|---|
| الربع الثالث 2024 | 6.27 | قاع الدورة، مخزون عالمي مرتفع |
| 2025 | 6.50 – 6.85 | تعافٍ تدريجي، عودة طلب التجزئة الأمريكي |
| الربع الثاني 2026 | 7.11 | ذروة 24 شهراً؛ شح إفريقيا + انضباط فيتنام |
المصدر: تقرير صادرات الجمارك الفيتنامية للربع الثاني 2026 (يونيو 2026).
رقم 7.11 دولار/كغ هو معيار W240/W320 مجمّع. السعر الفعلي لطلبك يعتمد على الدرجة المحددة ونافذة الشحن وشروط إنكوترمز.
لماذا ترتفع أسعار الكاجو الفيتنامي في 2026؟
أربعة عوامل تتقاطع لرفع الأسعار: شح المعروض من الكاجو الخام الإفريقي، انضباط المصانع الفيتنامية في الإنتاج، تعافي الطلب العالمي بعد ركود 2023–2024، وعودة أسعار الشحن إلى وضعها الطبيعي بعد اضطرابات الجائحة. هذا اتجاه مستدام وليس ارتفاعاً مضارِبياً.
1. شح المعروض الإفريقي من الكاجو الخام (RCN). أسعار المزادات في ساحل العاج خلال النصف الأول 2026 أعلى بنسبة 8–12% مقارنة بنفس الفترة من 2025. محاصيل غانا ونيجيريا لم ترتقِ إلى التوقعات بسبب الطقس وانخفاض المخزون المرحل.
2. انضباط المصانع الفيتنامية. بعد مرحلة المخزون المرتفع 2023–2024، اختارت المصانع في بينه فوك ولونغ آن ودونغ ناي التحكم بالحجم بدلاً من المنافسة على السعر. هذا يحفظ الهامش عبر السلسلة كاملة.
3. تعافي طلب التجزئة العالمي. مؤشرات ثقة المستهلك في الولايات المتحدة والاتحاد الأوروبي تحسّنت من الربع الرابع 2025. قنوات التجزئة الفاخرة (الشرق الأوسط، اليابان) استأنفت جداول الاستيراد المعتادة.
4. تطبيع أسعار الشحن. تكلفة فيتنام → روتردام استقرت عند 2,800–3,200 دولار للحاوية 40 قدماً؛ فيتنام → جبل علي (الإمارات) عند 1,600–1,900 دولار. علاوات عدم اليقين من 2021–2022 اختفت.
أي درجات الكاجو تحقق أعلى نمو في الأسعار؟
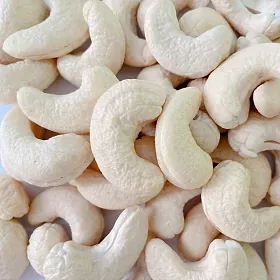
تتصدر درجة W180 الممتازة السوق بنمو 22.3% على أساس سنوي، مدفوعاً بطلب التجزئة الفاخرة من تركيا وإسرائيل وأسواق الشرق الأوسط. الدرجتان القياسيتان W240 وW320 مستقرتان، في حين تراجعت أسعار الكسور (LP، SP، BB) — مما يخلق فرصة لمصنّعي الأغذية المعبأة.
حركة الأسعار حسب الدرجة في الربع الثاني 2026:
| الدرجة | السعر المرجعي (دولار/كغ) | التغير السنوي | القناة الرئيسية |
|---|---|---|---|
| W180 | 9.80 – 10.50 | +22.3% | التجزئة الفاخرة في ME واليابان وإسرائيل |
| W240 | 7.20 – 7.60 | +5.1% | التجزئة العادية في EU وUS واليابان |
| W320 | 6.40 – 6.80 | +3.2% | صناعي، التجزئة الصينية |
| W450 | 5.80 – 6.10 | +1.8% | المخبوزات والحلويات |
| LP (كسور كبيرة) | 4.60 – 4.90 | –4.5% | زبدة الكاجو، محشوات الآيس كريم |
| SP + BB | 3.20 – 3.80 | –6.2% | حشو صناعي |
المصدر: تقرير VINACAS منتصف 2026 + بيانات الوسطاء يونيو 2026.
المشترون يمكنهم الاستفادة من الفارق: الاحتفاظ بـ W180 لخطوط التجزئة الرئيسية، ونقل الحجم الصناعي إلى مزيج WS + LP لتحسين التكلفة. بالنسبة لخطوط زبدة الكاجو والحلويات، يوفر مزيج LP+SP+BB نافذة شراء واضحة الآن.
أي الأسواق تدفع الطلب على استيراد الكاجو في 2026؟
الطلب الأمريكي نما 21.7% منذ بداية العام، وسنغافورة قفزت 68.8% كمركز إعادة تصدير، والصين تبقى المستورد المهيمن المستقر، وأوروبا تلين بشكل هامشي، والشرق الأوسط يظهر تقلباً مع ارتداد شهري 82% في يونيو 2026.
مشهد المناطق الخمس:
- الولايات المتحدة (+21.7% YTD) — تعافي طلب التجزئة بقوة؛ W240 هي الدرجة الأساسية؛ موسم الربع الرابع (عيد الشكر وعيد الميلاد) يزيد الطلبات المسبقة.
- سنغافورة (+68.8% YTD) — دور مركز إعادة تصدير جنوب شرق آسيا يتوسع بشكل حاد؛ شحنات كبيرة تنطلق منها إلى الشرق الأوسط والهند وبنغلادش.
- الصين — أحجام استيراد مستقرة؛ الطرق البرية بين فيتنام والصين تكسب حصة أكبر؛ W320 يهيمن على الحجم.
- الاتحاد الأوروبي — تليّن هامشي؛ تُعطى الأولوية للمخزون القائم؛ متطلبات BRC واختبار MRL تستمر في التشدد.
- الشرق الأوسط — تقلب مرتفع مع ارتداد يونيو 2026 بنسبة +82% شهرياً؛ تعبئة القصدير هي المهيمنة؛ الإمارات تعمل كمركز التوزيع الرئيسي.
إشارة لفرق التوريد: نمو مركز سنغافورة يعني أن سلسلة إمداد جنوب شرق آسيا تعيد هيكلة نفسها — على المشترين النظر في التوريد المباشر من فيتنام بدلاً من الوسيط السنغافوري، مما قد يوفر 4–7% من التكلفة الإجمالية.
ماذا يجب على المشترين فعله في الربعين الثالث والرابع 2026؟
بالنسبة لأغلب المشترين بحجم سنوي 6 حاويات (FCL) فأكثر مع تدفق نقدي مستقر، فإن النهج الهجين بتوزيع 40/30/30 (قفل 40% الآن، 30% منتصف الربع الثالث، 30% للربع الرابع) يوازن بين حماية السعر وفرصة المحصول الجديد. استراتيجيات القفل الكامل أو الانتظار الكامل تناسب حالات محددة فقط.
ثلاث سيناريوهات للعمل:
السيناريو أ — قفل 100% الآن (نحو 20% من المشترين): مناسب عندما يتجاوز الحجم 20 حاوية سنوياً، والتدفق النقدي مستقر، وتحتاج إلى قفل هامش مقابل التزامات تجزئة مسبقة. الهيكل: عقد آجل T/T 30/70، مع تثبيت الدرجة ونافذة الشحن للربعين الثالث والرابع.
السيناريو ب — الانتظار للسوق الفوري 100% (نحو 15% من المشترين): معقول فقط عندما يكون الحجم أقل من 3 حاويات سنوياً ولديك مخزون مستودع 60 يوماً أو أكثر. المخاطرة: إذا استمر الشح في الربع الثالث، قد ترتفع التكلفة 5–8%.
السيناريو ج — هجين 40/30/30 (نحو 65% من المشترين): قفل 40% الآن كمرحلة أولى، تنفيذ 30% عند وجود إشارة تخفيف من RCN منتصف الربع الثالث، و30% المتبقية للربع الرابع مع المحصول الجديد. نقاط التفعيل المحددة: انخفاض RCN بنسبة 5% أسبوعياً → تنشيط المرحلة 2؛ جاهزية شحنة المحصول الجديد الفيتنامي → المرحلة 3.
بغض النظر عن السيناريو، راقب ثلاث إشارات أسبوعياً: أسعار مزادات RCN الإفريقية، معنويات وسطاء الكاجو الفيتناميين، وأسعار شحن الحاويات من فيتنام إلى وجهتك.
ما هي توقعات سوق الكاجو للربعين الثالث والرابع 2026؟
ثلاث سيناريوهات مرجحة: استمرار الشح بنسبة 55% (الأسعار تثبت أو ترتفع 3–5%)، تخفيف مع المحصول الجديد بنسبة 35% (الأسعار تلين 5–8% في الربع الرابع)، وصدمة خارجية بنسبة 10% — احتمال منخفض لكن تأثير مرتفع. على المشترين إعداد استجابات للسيناريوهات الثلاثة، وليس التعامل بافتراض واحد فقط.
السيناريو 1 — استمرار الشح (55%): يبقى RCN الإفريقي مقيداً، وذروة الطلب الموسمي في الربع الرابع. قد يلامس W240 مستوى 7.60–7.80 دولار/كغ في أواخر الربع الثالث. المشترون الذين لم يقفلوا بعد يجب أن ينشّطوا المرحلة 2 مبكراً.
السيناريو 2 — تخفيف مع المحصول الجديد (35%): تصل شحنة فيتنام في أكتوبر–نوفمبر، الأسعار تلين 5–8%. المشترون الذين قفلوا 40% في المرحلة الأولى في وضع جيد — الهامش المخلوط يتوازن. المنتظرون للسوق الفوري يحصلون على نقطة دخول مواتية.
السيناريو 3 — صدمة خارجية (10% — احتمال منخفض، تأثير عالٍ): أمثلة تشمل اضطراب لوجستيات البحر الأحمر، مرض محصول الكاجو، تغييرات جمركية مفاجئة. غير قابل للتنبؤ، لكن ينبغي للمشترين الاحتفاظ بقائمة موردين احتياطيين ومخزون مستودع لمدة 30 يوماً.
الخلاصة: سوق الربعين الثالث والرابع 2026 عند نقطة تحول. القرارات المبنية على البيانات أهم من المشاعر.
مسرد المصطلحات
RCN — Raw Cashew Nuts (الكاجو الخام) — ثمار الكاجو غير المقشرة المستوردة من إفريقيا (ساحل العاج، غانا، نيجيريا) وكمبوديا لمعالجتها في مصانع فيتنام.
W180 / W240 / W320 / W450 — درجات حبوب الكاجو الكاملة وفق معيار AFI (آخر مراجعة 28 يوليو 2016)، والرقم يشير إلى عدد الحبوب لكل رطل. W180 = 140–180 حبة/رطل ويُرمز له أيضاً بـ SLW (فاخر)؛ W240 = 220–240 حبة/رطل (تجزئة عادية)؛ W320 = 300–320 حبة/رطل (بالجملة)؛ W450 = 400–450 حبة/رطل.
FCL — Full Container Load (حمولة حاوية كاملة) — وحدة الشحن الدولية المعتادة، تحمل عادة 20,000 كغ من حبوب الكاجو المعبأة بالتفريغ في كراتين.
YTD — Year To Date (منذ بداية العام) — تراكمياً من 1 يناير إلى تاريخ التقرير (هنا حتى نهاية يونيو 2026).
Tranche (المرحلة) — جزء من إجمالي حجم الشراء يُنفَّذ في وقت محدد، مما يسمح بمتوسط السعر عبر عدة لحظات شراء.
الأسئلة الشائعة
ما هو سعر الكاجو الفيتنامي في الربع الثاني 2026؟
بلغ متوسط سعر تصدير حبوب الكاجو الفيتنامية 7.11 دولار/كغ في الربع الثاني 2026، وهو أعلى مستوى في 24 شهراً مدفوعاً بشح المعروض من RCN وتعافي الطلب. يمثل هذا زيادة 13.4% مقارنة بأدنى مستوى في الربع الثالث 2024 (6.27 دولار/كغ).
لماذا ترتفع أسعار الكاجو الفيتنامي في 2026؟
أربعة عوامل تتقاطع: شح المعروض من الكاجو الخام الإفريقي، انضباط المصانع الفيتنامية في الإنتاج، تعافي الطلب العالمي بعد الركود، وعودة أسعار الشحن إلى وضعها الطبيعي بعد اضطرابات 2021–2023. معاً يدعم هذا أرضية سعر مستدامة وليست ارتفاعاً مضارِبياً.
أي درجات الكاجو تحقق أعلى نمو في الأسعار؟
تتصدر درجة W180 الممتازة السوق بنمو 22.3% على أساس سنوي، مدفوعاً بطلب التجزئة الفاخرة من تركيا وإسرائيل وأسواق الشرق الأوسط. الدرجتان القياسيتان W240 وW320 مستقرتان، بينما تراجعت أسعار الكسور LP وSP وBB.
هل يجب على المشترين قفل عقود الكاجو الآن أم الانتظار؟
السوق عند نقطة تحول — الاحتمالات المرجحة تشير إلى 60% استمرار الشح، 40% تخفيف مع المحصول الجديد. أغلب فرق المشتريات ذات الحجم السنوي 6 حاويات فأكثر تستفيد من الاستراتيجية الهجينة (توزيع 40/30/30 عبر الربعين الثالث والرابع) بدلاً من قفل 100% الآن أو الانتظار الكامل للسوق الفوري.
أي الأسواق تدفع الطلب على استيراد الكاجو في 2026؟
الطلب الأمريكي نما 21.7% منذ بداية العام، وسنغافورة قفزت 68.8% كمركز إعادة تصدير، والصين تبقى مهيمنة ومستقرة، وأوروبا تلين بشكل هامشي، والشرق الأوسط يظهر ارتداداً شهرياً 82% في يونيو 2026. النمط يشير إلى تحول نحو أسواق التجزئة الفاخرة.
آخر تحديث: 09/07/2026 · تحدّث HotaNuts ذكاء السوق ربع سنوياً.
الخطوات التالية:
- تحميل قائمة تحقق الشراء للربعين الثالث والرابع (PDF مجاني، قريباً)
- اقرأ المقال 2: دليل درجات الكاجو — من W180 إلى BB (النشر 29/07/2026)
- تحدث إلى فريق التوريد في HotaNuts: اتصل بنا