


Cập nhật: 09/07/2026 · Đọc trong ~8 phút · Tùng Trần, Thu mua & Xuất khẩu
Tóm tắt nhanh
- Giá xuất khẩu điều nhân Việt Nam Q2 2026 đạt trung bình 7,11 USD/kg — mức cao nhất 24 tháng
- W180 dẫn đầu đà tăng (+22,3% so với cùng kỳ); W240/W320 đi ngang; nhóm nhân vỡ giảm giá
- Mỹ +21,7% và Singapore +68,8% luỹ kế từ đầu năm; Trung Đông biến động mạnh
- 55% khả năng giá tiếp tục siết trong Q3; 35% dịu lại khi vào vụ mới Q4; 10% cho một cú sốc bất ngờ
- Cách mua hợp lý nhất: chia ba đợt 40/30/30, thay vì chốt hết một lần hay chờ đợi hoàn toàn
Mục lục
Giá điều Việt Nam Q2 2026 đang ở đâu?
Giá xuất khẩu điều nhân Việt Nam bình quân Q2 2026 đạt 7,11 USD/kg — mức cao nhất trong 24 tháng. Con số này tăng 13,4% so với đáy Q3 2024 (6,27 USD/kg), phản ánh một đà phục hồi bền chứ không phải cơn sốt giá đầu cơ.
Đây không phải đợt tăng nóng ngắn hạn. Nhìn theo dữ liệu tuần từ Hải quan Việt Nam trong 24 tháng qua, mặt bằng giá đi lên theo bậc — chậm nhưng vững — chứ không có bước nhảy đột ngột kiểu bong bóng.
Diễn biến 3 giai đoạn:
| Giai đoạn | Giá bình quân (USD/kg) | Đặc điểm |
|---|---|---|
| Q3 2024 | 6,27 | Đáy chu kỳ, tồn kho toàn cầu cao |
| 2025 | 6,50 – 6,85 | Hồi phục dần, nhu cầu bán lẻ Mỹ trở lại |
| Q2 2026 | 7,11 | Đỉnh 24 tháng, siết cung Tây Phi + kỷ luật sản xuất VN |
Nguồn: Báo cáo xuất khẩu Q2 2026 của Hải quan Việt Nam (tháng 6/2026).
Với người mua, con số 7,11 USD/kg chỉ là mốc tham chiếu gộp chung W240/W320. Biến động thực tế phụ thuộc hạng hàng cụ thể, thời gian giao hàng và điều kiện Incoterms.
Vì sao giá điều Việt Nam tăng trong 2026?
Bốn yếu tố hội tụ đẩy giá lên: nguồn cung RCN Tây Phi siết, nhà máy Việt Nam giữ kỷ luật sản xuất, nhu cầu toàn cầu hồi phục sau suy thoái, và cước container ổn định trở lại sau giai đoạn bất ổn 2021–2023. Đây là nền tảng bền, không phải một cú tăng đầu cơ.
1. Nguồn cung RCN Tây Phi thắt chặt. Giá đấu giá điều thô tại Bờ Biển Ngà nửa đầu 2026 cao hơn 8–12% so với cùng kỳ 2025. Vụ mùa Ghana và Nigeria không như kỳ vọng do thời tiết và tồn kho thấp.
2. Nhà máy Việt Nam giữ kỷ luật. Sau giai đoạn 2023–2024 tồn kho cao, các nhà máy tại Bình Phước, Long An, Đồng Nai chọn kiểm soát sản lượng thay vì đua giá. Điều này giữ được biên lợi nhuận cho cả chuỗi.
3. Nhu cầu bán lẻ toàn cầu phục hồi. Chỉ số niềm tin tiêu dùng Mỹ và EU cải thiện từ Q4 2025. Kênh bán lẻ cao cấp (Trung Đông, Nhật) quay lại lịch nhập đều đặn.
4. Cước container ổn định trở lại. Tuyến Việt Nam → Rotterdam giữ mức 2.800–3.200 USD/container 40 feet; tuyến Việt Nam → Jebel Ali (UAE) 1.600–1.900 USD. Không còn khoản phụ phí khó lường như 2021–2022.
Hạng điều nào tăng mạnh nhất?
W180 dẫn đầu với mức tăng 22,3% so với cùng kỳ — nhờ nhu cầu bán lẻ cao cấp tại Trung Đông và Nhật Bản. W240 và W320 đi ngang, cho thấy nhóm mua đại chúng vẫn yên tâm. Nhóm nhân vỡ (LP, SP, BB) lại giảm giá, mở cơ hội cho ngành thực phẩm chế biến.
Bảng biến động giá theo hạng, Q2 2026:
| Hạng | Giá tham chiếu (USD/kg) | Δ so với cùng kỳ | Kênh chính |
|---|---|---|---|
| W180 | 9,80 – 10,50 | +22,3% | Bán lẻ cao cấp Trung Đông, Nhật, Israel |
| W240 | 7,20 – 7,60 | +5,1% | Bán lẻ chính EU, Mỹ, Nhật |
| W320 | 6,40 – 6,80 | +3,2% | Công nghiệp, bán lẻ Trung Quốc |
| W450 | 5,80 – 6,10 | +1,8% | Bánh kẹo |
| LP (mảnh lớn) | 4,60 – 4,90 | –4,5% | Bơ hạt điều, nhân bánh |
| SP + BB | 3,20 – 3,80 | –6,2% | Nguyên liệu độn công nghiệp |
Nguồn: Báo cáo giữa năm 2026 của VINACAS và dữ liệu môi giới tháng 6/2026.
Người mua có thể tận dụng chênh lệch này: giữ W180 cho dòng bán lẻ chủ lực, chuyển sản lượng công nghiệp sang phối trộn WS + LP để tối ưu chi phí. Với dòng bơ hạt, LP + SP + BB đang là cơ hội rõ nét.
Thị trường nào đang đẩy nhu cầu nhập khẩu điều?
Mỹ (+21,7%) và Singapore (+68,8%) luỹ kế từ đầu năm là hai động lực chính. Trung Quốc giữ vị thế nhà nhập khẩu ổn định lớn nhất. Châu Âu chững nhẹ. Trung Đông biến động mạnh — riêng tháng 6/2026 phục hồi 82% so với tháng trước.
Bức tranh 5 khu vực:
- Mỹ (+21,7% luỹ kế) — nhu cầu bán lẻ hồi phục mạnh; W240 là hạng chủ lực; tăng đặt hàng cho mùa cao điểm Lễ Tạ ơn và Giáng sinh.
- Singapore (+68,8% luỹ kế) — vai trò trung tâm tái xuất của Đông Nam Á tăng vọt; nhiều lô đi tiếp Trung Đông, Ấn Độ, Bangladesh.
- Trung Quốc — nhập khẩu ổn định, đường bộ Việt – Trung tăng tỷ trọng; W320 chiếm khối lượng lớn nhất.
- EU — mềm nhẹ, ưu tiên giải phóng tồn kho cũ; yêu cầu chứng nhận BRC và kiểm dư lượng thuốc bảo vệ thực vật tiếp tục siết.
- Trung Đông — biến động lớn, tháng 6 phục hồi 82% so với tháng trước; chủ yếu đóng thùng thiếc; UAE là đầu mối phân phối chính.
Với bộ phận thu mua, tín hiệu đáng chú ý là: Singapore tăng vai trò trung chuyển nghĩa là chuỗi cung Đông Nam Á đang sắp xếp lại — người mua nên cân nhắc làm việc thẳng với Việt Nam thay vì qua trung gian Singapore, tiết kiệm được 4–7% chi phí.
Người mua nên làm gì trong Q3–Q4 2026?
Với đa số người mua có khối lượng từ 6 FCL/năm trở lên, cách chia ba đợt 40/30/30 cân bằng tốt nhất giữa bảo vệ giá và cơ hội vào vụ mới. Chốt hết ngay hoặc chờ mua giao ngay hoàn toàn chỉ hợp với một số trường hợp đặc thù.
Ba kịch bản hành động:
Kịch bản A — Chốt ngay 100% (khoảng 20% người mua nên chọn): phù hợp khi khối lượng trên 20 FCL/năm, dòng tiền ổn định, và bạn cần khoá biên lợi nhuận cho đơn bán lẻ đã ký trước. Cấu trúc: hợp đồng kỳ hạn T/T 30/70, chốt hạng hàng và khung thời gian giao Q3–Q4.
Kịch bản B — Chờ mua giao ngay 100% (khoảng 15%): chỉ hợp lý khi khối lượng dưới 3 FCL/năm và bạn có tồn kho đệm trên 60 ngày. Rủi ro: nếu Q3 siết tiếp, chi phí có thể đội thêm 5–8%.
Kịch bản C — Kết hợp 40/30/30 (khoảng 65%): khoá 40% ngay ở đợt 1, chốt 30% khi có tín hiệu RCN dịu (dự kiến giữa Q3), 30% còn lại vào vụ mới Q4. Mốc kích hoạt cụ thể: giá RCN giảm 5% theo tuần thì mở đợt 2; hàng vụ mới Việt Nam sẵn sàng giao thì mở đợt 3.
Dù chọn kịch bản nào, hãy theo dõi ba tín hiệu hằng tuần: giá đấu giá RCN Tây Phi, tâm lý giới môi giới Việt Nam, và cước container từ Việt Nam về cảng đích của bạn.
Triển vọng Q3–Q4 2026 ra sao?
Ba kịch bản kèm xác suất: 55% giá tiếp tục siết (giữ nguyên hoặc nhích lên 3–5%), 35% dịu lại khi vào vụ mới Q4 (mềm 5–8%), và 10% cho một cú sốc từ bên ngoài — xác suất thấp nhưng tác động lớn. Người mua nên chuẩn bị cách phản ứng cho từng kịch bản, thay vì đặt cược vào một giả định duy nhất.
Kịch bản 1 — Tiếp tục siết (55%): RCN Tây Phi vẫn eo hẹp, cầu Q4 vào cao điểm. Giá W240 có thể chạm 7,60–7,80 USD/kg cuối Q3. Ai chưa chốt nên mở đợt 2 sớm.
Kịch bản 2 — Dịu lại khi vào vụ mới (35%): hàng Việt Nam vụ mới xuất hiện tháng 10–11, giá mềm 5–8%. Người đã khoá 40% ở đợt 1 vẫn ổn vì giá bình quân được cân bằng. Người chờ mua giao ngay có cơ hội mua tốt.
Kịch bản 3 — Cú sốc từ bên ngoài (10%, thấp nhưng phải có phương án): ví dụ khủng hoảng vận tải Biển Đỏ, dịch bệnh cây trồng, hoặc chính sách thuế thay đổi đột ngột. Không dự đoán được, nhưng người mua nên có sẵn danh sách nhà cung cấp dự phòng và tồn kho đệm 30 ngày.
Chốt lại: thị trường Q3–Q4 2026 đang ở điểm uốn. Quyết định dựa trên dữ liệu quan trọng hơn cảm tính.
Chú thích thuật ngữ
RCN — Raw Cashew Nuts, điều thô còn vỏ nhập từ Tây Phi (Bờ Biển Ngà, Ghana, Nigeria) và Campuchia để nhà máy Việt Nam chế biến.
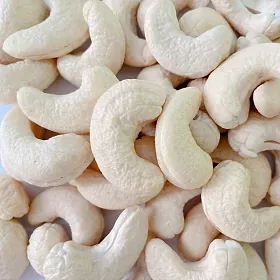
W180 / W240 / W320 / W450 — Hạng điều nhân nguyên theo chuẩn AFI (bản sửa đổi 28/07/2016); số sau chữ W là số hạt trong một pound. W180 = 140–180 hạt/pound, còn ký hiệu là SLW (hạng cao cấp); W240 = 220–240 hạt/pound (phổ thông); W320 = 300–320 hạt/pound (khối lượng lớn); W450 = 400–450 hạt/pound.
LP · SP · BB — Nhóm nhân vỡ theo chuẩn AFI: LP là mảnh lớn, SP là mảnh nhỏ, BB là dạng hạt vụn. Giá thấp hơn nhân nguyên, dùng cho bơ hạt, nhân bánh và nguyên liệu chế biến.
FCL — Full Container Load, một container nguyên chuyến, chứa khoảng 20.000 kg điều nhân.
Luỹ kế từ đầu năm (YTD) — tính từ đầu năm đến thời điểm báo cáo; ở đây là hết tháng 6/2026.
Đợt mua (tranche) — một phần trong chiến lược mua chia nhỏ, cho phép bình quân giá qua nhiều thời điểm.
Câu hỏi thường gặp
Giá điều Việt Nam Q2 2026 là bao nhiêu?
Giá xuất khẩu điều nhân Việt Nam bình quân Q2 2026 đạt 7,11 USD/kg — mức cao nhất 24 tháng. Con số này tăng 13,4% so với đáy Q3 2024 (6,27 USD/kg), phản ánh việc siết cung RCN Tây Phi và nhu cầu hồi phục.
Vì sao giá điều tăng trong 2026?
Bốn yếu tố hội tụ: nguồn RCN Tây Phi thắt chặt, nhà máy Việt Nam giữ kỷ luật sản xuất, nhu cầu toàn cầu hồi phục sau suy thoái, và cước container ổn định trở lại. Đây là xu hướng bền vững hơn là một cơn sốt giá ngắn hạn.
Hạng điều nào tăng mạnh nhất năm 2026?
W180 dẫn đầu với mức tăng 22,3% so với cùng kỳ, nhờ nhu cầu bán lẻ cao cấp ở Trung Đông và Nhật Bản. W240 và W320 đi ngang. Nhóm nhân vỡ LP/SP/BB giảm giá — cơ hội cho ngành thực phẩm chế biến và dòng bơ hạt.
Người mua nên chốt giá bây giờ hay chờ vụ mới?
Đa số người mua từ 6 FCL/năm trở lên nên chọn cách kết hợp 40/30/30: khoá 40% ngay, 30% khi RCN dịu vào giữa Q3, 30% vào vụ mới Q4. Chốt hết một lần chỉ hợp lý khi trên 20 FCL/năm; chờ mua giao ngay chỉ hợp dưới 3 FCL/năm và có tồn kho đệm.
Triển vọng thị trường điều Q3–Q4 2026 thế nào?
Ba kịch bản: 55% tiếp tục siết (W240 chạm 7,60–7,80 USD/kg cuối Q3), 35% dịu lại khi vào vụ mới Q4 (mềm 5–8%), và 10% cho một cú sốc từ bên ngoài. Người mua nên chuẩn bị cho cả ba, thay vì đặt cược vào một giả định duy nhất.
Cập nhật: 09/07/2026 · Bài viết được HotaNuts cập nhật theo quý.
Bước tiếp theo:
- Tải danh mục kiểm tra thu mua Q3–Q4 (PDF miễn phí, sắp ra mắt)
- Đọc bài tiếp theo: Hướng dẫn chọn hạng điều — từ W180 tới BB (dự kiến 29/07/2026)
- Trao đổi với bộ phận thu mua HotaNuts: Liên hệ